3. OG rechts · 4 Zimmer · 88,78 m² · saniert 2026 · Einbauküche · Knauerstraße 13, 90443 Nürnberg (Gostenhof). Komplette Monatsrechnung und Detailberechnung nach Steuern – jede Zahl stammt aus unserer Kalkulation, die Sie oben rechts als PDF-Exposé herunterladen können. Eine professionelle Verwaltung kümmert sich um alles rund um Mieter und Gebäude.
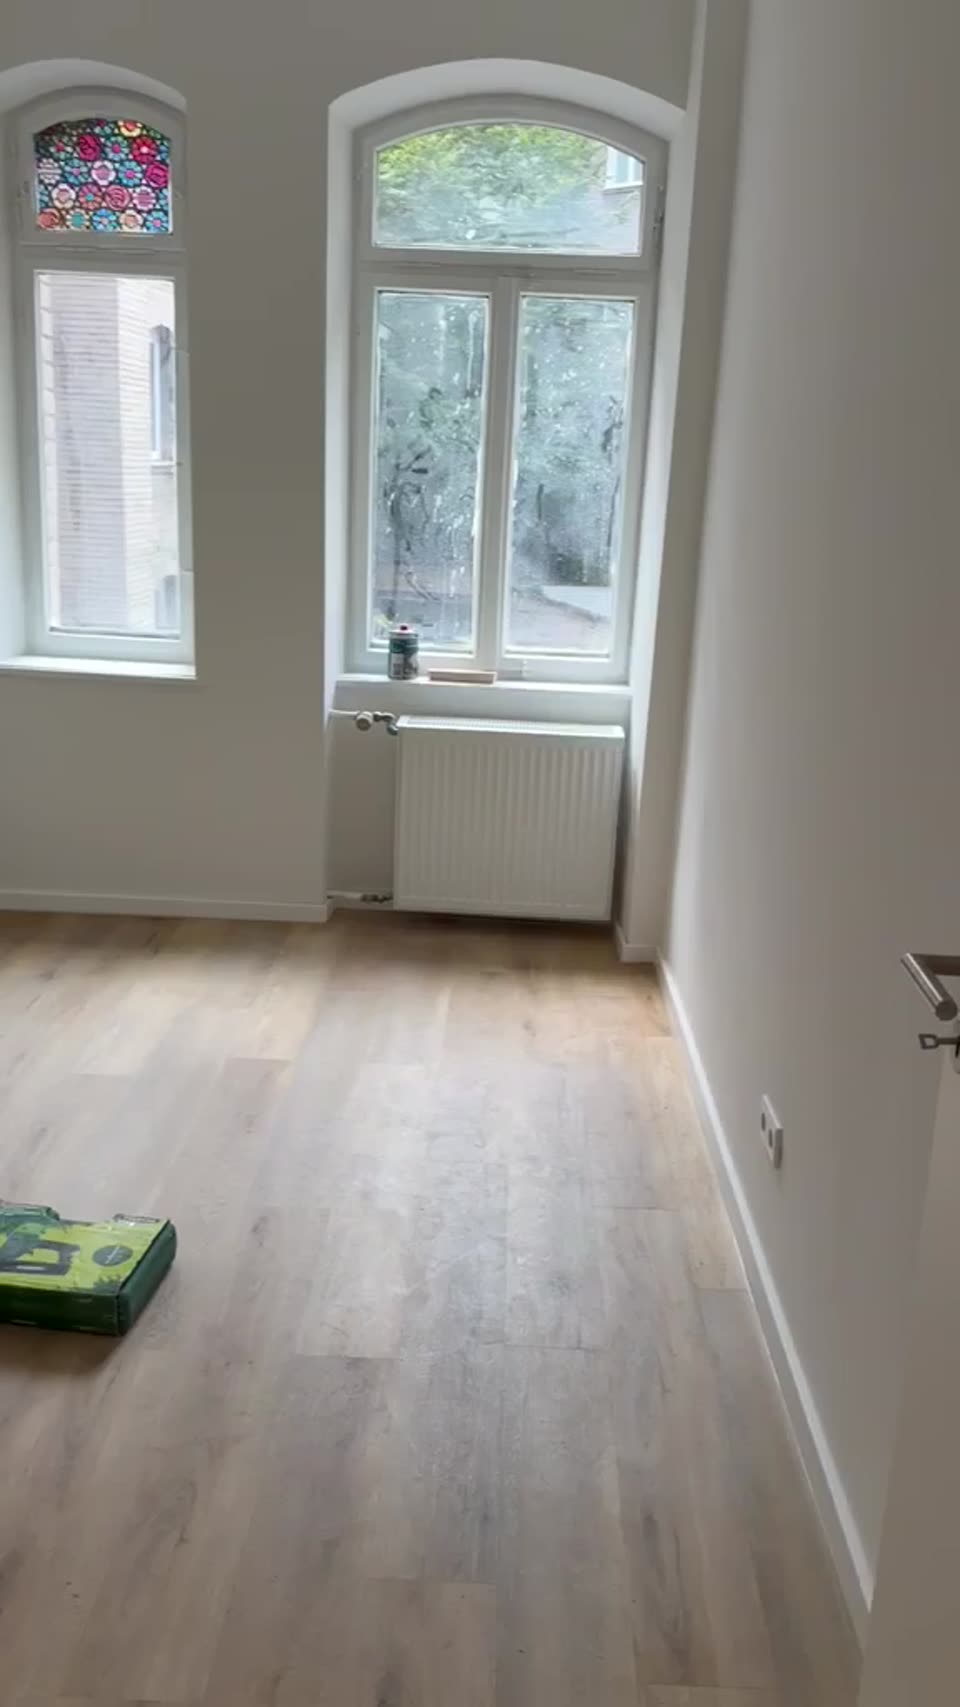
So sieht es nach der Sanierung aus: Fotos der bereits sanierten (und verkauften) Wohnung im 1. OG der Knauerstraße 13. Alle Einheiten werden genau in dieser Qualität saniert – Böden, Wände, Türen, Fenster, Elektrik (3-adrig, neuer Sicherungskasten), Bad komplett neu, Einbauküche inklusive. Die Raumaufteilung Ihrer Einheit zeigt der Grundriss.
▶| Wohnzimmer | 18,78 m² |
| Schlafzimmer | 16,80 m² |
| Kinderzimmer 1 | 11,84 m² |
| Kinderzimmer 2 | 15,40 m² |
| Küche | 9,98 m² |
| Bad | 3,96 m² |
| Flur | 10,67 m² |
| Abstellraum | 1,35 m² |
| Wohnfläche gesamt | 88,78 m² (lt. Flächenermittlung) |
| Objektdaten – WH 6 | |
|---|---|
| Objekt / Adresse | Knauerstraße 13, 90443 Nürnberg (Gostenhof) |
| Einheit | WH 6 · 4 Zimmer · 88,78 m² · 3. OG rechts · verfügbar |
| Baujahr / Zustand | 1900 (Gründerzeit-Altbau) |
| Kaltmiete mtl.* | 1.400 € |
| Hausgeld mtl. (nicht umlagefähig) | 150 € (Stand 2026 – in der Monatsrechnung 2027 mit +3 % pro Jahr) – nur Ihr Anteil inkl. Verwaltung und Rücklage; die umlagefähigen Nebenkosten zahlt Ihr Mieter |
| Bruttomietrendite | 4,27 % |
| Energie | Klasse D · Fernwärme |
| Verwaltung | WEG-Hausverwaltung + Mietverwaltung – für Gebäude, Vermietung und Abrechnung |
| Provision | 0 € – provisionsfrei direkt von der Deutschen Kapitalentwicklung |
Wählen Sie Ihre Variante – die ganze Rechnung dieser Seite passt sich an: Monatsrechnung, Kosten, 10-Jahres-Tabelle und Vermögen. Die Zahl unter jeder Variante ist Ihre Monatsrechnung (wie unten).
Finanzierungs-Varianten dieser Wohnung (Monatsrechnung). Dieses Dokument zeigt die markierte Rechnung; online können Sie jede Variante komplett durchrechnen lassen.
💶 Käuferprovision – einfach erklärt: Wenn Sie die Kaufnebenkosten mitfinanzieren, zahlt Ihnen der Bauträger als Käufer eine Käuferprovision in Höhe der Kaufnebenkosten (19.731 €) aus, bevor Grunderwerbsteuer, Notar und Grundbuch fällig werden – Sie strecken nichts vor. Dieses Geld ist für Sie – nicht für uns, die DKE. Zahlen Sie die Kaufnebenkosten dagegen aus eigenem Geld, finanziert die Bank weniger und Ihre Rate wird kleiner.
Zins und Tilgung haben wir in allen Varianten gleich gerechnet (4,50 % / 1,50 %). Die Bank legt ihre Konditionen je nach Variante fest – wer mehr als den Kaufpreis finanziert, bekommt in der Regel nicht die günstigsten.
Die wichtigste Frage zuerst: Was kostet mich das im Monat? Hier ist die ehrliche Antwort – Position für Position, unten steht das Ergebnis.
| Ihre Wahl | Ihre Zuzahlung nach Steuern 2027, pro Monat | Ihre Zuzahlung nach Steuern 2028, pro Monat | Ihre Zuzahlung nach Steuern Ø 10 Jahre, pro Monat |
|---|---|---|---|
| Steuererstattung gleichmäßig einsetzen (Standard dieser Rechnung) | 71 € | 71 € | 56 € |
| Steuererstattung im 1. Jahr direkt zurückholen | + 274 € Überschuss | 201 € | 56 € |
Auf der Wohnungskarte zeigen wir bewusst EINE Zahl. Hier sehen Sie, wie sie zustande kommt – alle Werte stammen aus unserer Kalkulation – als PDF-Exposé unter „Unterlagen" zum Herunterladen.
| 💶 Alle Kosten auf einen Blick | |
|---|---|
| Kaufpreis Immobilie (ohne Sanierung, ohne Einbauküche/Möblierung) | 378.000 €4.258 €/m² Wohnfläche |
| Sanierungskredit (Erhaltungsaufwand – ohne Grunderwerbsteuer) | 15.000 € |
| Einbauküche / Möblierung (separat – darauf keine Grunderwerbsteuer) | 3.000 € |
| Zwischensumme Immobilie, Sanierung, Küche | 396.000 € |
| Kaufnebenkosten – werden mitfinanziert | |
| Grunderwerbsteuer (3,5 % – Bayern, niedrigster Satz Deutschlands) | 13.230 € |
| Notar + Grundbuch (zusammen) | 6.501 € |
| = Finanzierungsvolumen inkl. Kaufnebenkosten (Ihr Kredit) – 0 € Eigenkapital | 415.731 € |
| Monatliche Rechnung (vor Steuern) | Betrag |
|---|---|
| Kaltmiete mtl. (Soll nach Sanierung – unsere marktbasierte Kalkulation*) | + 1.400 € |
| Bankrate mtl. (Finanzierung 415.731 € · 4,50 % Zins / 1,50 % Tilgung) | − 2.079 € |
| Hausgeld mtl. (nicht umlagefähig, inkl. Mietverwaltung) | − 155 € |
| = Zuzahlung vor Steuern mtl. | − 834 € |
Zur Einordnung: Vor Steuern zahlen Sie monatlich zu (Zeile „Zuzahlung vor Steuern“). Der Ertrag dieser Anlage entsteht aus Steuervorteil, Tilgung und Wertentwicklung – nicht aus einem laufenden Überschuss vor Steuern.
| Ergebnis nach Steuern (aus unserer Kalkulation) | mtl. |
|---|---|
| 1. Jahr 2027 nach Steuern (so auf der Wohnungskarte) | ≈ − 71 €/M |
| Ø über die gesamten 10 Jahre nach Steuern | ≈ − 56 €/M |
Ihr Vermögen = Wert der Wohnung − Restschuld. Bei Verkauf nach 10 Jahren Haltedauer ist der Gewinn steuerfrei (§ 23 EStG, Privatvermögen). Wertangaben nominal, inkl. Inflation – Ihre eigenen Einzahlungen zeigen wir transparent daneben, ohne Verrechnung:
Zur Einordnung: Die Inflation lag 2025 in Deutschland bei 2,2 % (Destatis), das Inflationsziel der Europäischen Zentralbank liegt bei 2 %. 0 % Wertsteigerung hieße, dass die Wohnung in 10 Jahren real rund 20 % weniger wert wäre; schon 2 % entsprechen nur dem Inflationsziel. Quelle Destatis
| So wird gerechnet (3 % p. a. – Zahlen identisch mit der Tabelle unten) | |
|---|---|
| Wohnungswert Ende 2036 (3 % p. a. auf 393.000 €) | 528.159 € |
| − Restschuld Ende 2036 (inkl. Tilgung) | 337.261 € |
| = Ihr Vermögen Ende 2036 (Spalte „Ihr Vermögen" in der Tabelle unten) – bei Verkauf nach 10 J. steuerfrei (§ 23 EStG) | ≈ + 190.898 € |
| Volle Transparenz – Ihre eigenen Einzahlungen über die 10 Jahre (Spalte „Eingezahlt"; bewusst nicht verrechnet) | 5.244 € |
Gleiche einfache Logik in allen vier Fällen: erwarteter Immobilienwert minus offene Restschuld (identisch mit der Detail-Tabelle unten) = Ihr Vermögen – bei Verkauf nach 10 Jahren Haltedauer steuerfrei (§ 23 EStG). Der Härtefall ohne Wertsteigerung zeigt, was passiert, wenn die Wohnung nicht einmal mit der Inflation mitwächst.
| Position | Start | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | 2036 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Immobilienwert | 393.000 € | 393.000 € | 393.000 € | 393.000 € | 393.000 € | 393.000 € | 393.000 € | 393.000 € | 393.000 € | 393.000 € | 393.000 € |
| Offene Kredittilgung (Restschuld) | 415.731 € | 409.375 € | 402.725 € | 395.769 € | 388.494 € | 380.884 € | 372.925 € | 364.601 € | 355.894 € | 346.786 € | 337.261 € |
| Ihr Vermögen (Wert − Restschuld) | – | − 16.375 € | − 9.725 € | − 2.769 € | 4.506 € | 12.116 € | 20.075 € | 28.399 € | 37.106 € | 46.214 € | 55.739 € |
| Position | Start | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | 2036 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Immobilienwert | 393.000 € | 400.860 € | 408.877 € | 417.055 € | 425.396 € | 433.904 € | 442.582 € | 451.433 € | 460.462 € | 469.671 € | 479.065 € |
| Offene Kredittilgung (Restschuld) | 415.731 € | 409.375 € | 402.725 € | 395.769 € | 388.494 € | 380.884 € | 372.925 € | 364.601 € | 355.894 € | 346.786 € | 337.261 € |
| Ihr Vermögen (Wert − Restschuld) | – | − 8.515 € | 6.152 € | 21.286 € | 36.902 € | 53.020 € | 69.657 € | 86.832 € | 104.568 € | 122.885 € | 141.804 € |
| Position | Start | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | 2036 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Immobilienwert | 393.000 € | 404.790 € | 416.934 € | 429.442 € | 442.325 € | 455.595 € | 469.262 € | 483.340 € | 497.841 € | 512.776 € | 528.159 € |
| Offene Kredittilgung (Restschuld) | 415.731 € | 409.375 € | 402.725 € | 395.769 € | 388.494 € | 380.884 € | 372.925 € | 364.601 € | 355.894 € | 346.786 € | 337.261 € |
| Ihr Vermögen (Wert − Restschuld) | – | − 4.585 € | 14.209 € | 33.673 € | 53.831 € | 74.711 € | 96.337 € | 118.739 € | 141.947 € | 165.990 € | 190.898 € |
| Position | Start | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | 2036 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Immobilienwert | 393.000 € | 408.720 € | 425.069 € | 442.072 € | 459.754 € | 478.145 € | 497.270 € | 517.161 € | 537.848 € | 559.362 € | 581.736 € |
| Offene Kredittilgung (Restschuld) | 415.731 € | 409.375 € | 402.725 € | 395.769 € | 388.494 € | 380.884 € | 372.925 € | 364.601 € | 355.894 € | 346.786 € | 337.261 € |
| Ihr Vermögen (Wert − Restschuld) | – | − 655 € | 22.344 € | 46.303 € | 71.260 € | 97.261 € | 124.345 € | 152.560 € | 181.954 € | 212.576 € | 244.475 € |
| € pro Monat | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | 2036 | Σ 10 Jahre |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Kaufpreis ImmobilieBruttomietrendite 4,27 % (16.800 € Jahresmiete ÷ 393.000 € – Kaufpreis inkl. Sanierungskredit) | 378.000 € | ||||||||||
| +EinnahmenKaltmiete pro Monat | + 1.400 | + 1.400 | + 1.540 | + 1.540 | + 1.540 | + 1.694 | + 1.694 | + 1.694 | + 1.863 | + 1.863 | + 194.736 |
| Miete WohnungStaffelmiete, alle 3 Jahre +10 % | + 1.350 | + 1.350 | + 1.490 | + 1.490 | + 1.490 | + 1.644 | + 1.644 | + 1.644 | + 1.813 | + 1.813 | + 188.736 |
| Einbauküchefest 50 € pro Monat | + 50 | + 50 | + 50 | + 50 | + 50 | + 50 | + 50 | + 50 | + 50 | + 50 | + 6.000 |
| +Ausgabennicht umlagefähiges Hausgeld – nur Ihr Anteil · +3 % pro Jahr | − 155 | − 159 | − 164 | − 169 | − 174 | − 179 | − 184 | − 190 | − 196 | − 202 | − 21.264 |
| Hausgeld WEG-Verwaltung u. a. | − 81 | − 85 | − 90 | − 95 | − 100 | − 105 | − 110 | − 116 | − 122 | − 128 | − 12.384 |
| Instandhaltungsrücklage0,50 €/m² Wohnfläche | − 44 | − 44 | − 44 | − 44 | − 44 | − 44 | − 44 | − 44 | − 44 | − 44 | − 5.280 |
| Mietverwaltungpauschal | − 30 | − 30 | − 30 | − 30 | − 30 | − 30 | − 30 | − 30 | − 30 | − 30 | − 3.600 |
| +FinanzierungsbetragIhr Kredit – was alles finanziert wird | 415.731 € | ||||||||||
| Kaufpreis Immobilie | 378.000 € | ||||||||||
| + SanierungskreditErhaltungsaufwand – steuerlich komplett im 1. Jahr abgesetzt | 15.000 € | ||||||||||
| + Einbauküche / Möblierungseparat – keine Grunderwerbsteuer, AfA über 10 Jahre | 3.000 € | ||||||||||
| + Kaufnebenkosten (mitfinanziert)Grunderwerbsteuer 3,5 % 13.230 € · Notar + Grundbuch 6.501 € | 19.731 € | ||||||||||
| = Ihr Kredit (Finanzierungsvolumen) | 415.731 € | ||||||||||
| +BankrateBank-Kredit · 4,5 % Zins / 1,5 % Tilgung – pro Monat | − 2.078 | − 2.078 | − 2.078 | − 2.078 | − 2.078 | − 2.078 | − 2.078 | − 2.078 | − 2.078 | − 2.078 | − 249.360 |
| Zinsen100 % steuerlich absetzbar | − 1.548 | − 1.524 | − 1.498 | − 1.472 | − 1.444 | − 1.415 | − 1.384 | − 1.352 | − 1.319 | − 1.284 | − 170.880 |
| Tilgungbaut Ihr Vermögen auf | − 530 | − 554 | − 580 | − 606 | − 634 | − 663 | − 694 | − 726 | − 759 | − 794 | − 78.480 |
| +Steuerliche AuswirkungenSteuervorteil pro Monat · Grenzsteuersatz 35 % · 2027 inkl. Steuererstattung Erhaltungsaufwand | + 1.107 | + 636 | + 580 | + 572 | + 565 | + 503 | + 493 | + 484 | + 416 | + 405 | + 69.126 |
| Berechnung in € pro Jahr | |||||||||||
| Mieteinnahmen | + 16.800 | + 16.800 | + 18.480 | + 18.480 | + 18.480 | + 20.328 | + 20.328 | + 20.328 | + 22.356 | + 22.356 | + 194.736 |
| Hausgeld und Mietverwaltungohne Instandhaltungsrücklage – absetzbar erst, wenn sie ausgegeben wird | − 1.332 | − 1.380 | − 1.440 | − 1.500 | − 1.560 | − 1.620 | − 1.680 | − 1.752 | − 1.824 | − 1.896 | − 15.984 |
| Zinsen | − 18.576 | − 18.288 | − 17.976 | − 17.664 | − 17.328 | − 16.980 | − 16.608 | − 16.224 | − 15.828 | − 15.408 | − 170.880 |
| Erhöhte AfA 5,5 % p. a.laut Restnutzungsdauer-Vorprüfung | − 18.636 | − 18.636 | − 18.636 | − 18.636 | − 18.636 | − 18.636 | − 18.636 | − 18.636 | − 18.636 | − 18.636 | − 186.364 |
| AfA Einbauküche / Möblierung3.000 € auf 10 Jahre | − 300 | − 300 | − 300 | − 300 | − 300 | − 300 | − 300 | − 300 | − 300 | − 300 | − 3.000 |
| Einmalige Finanzierungskostenim 1. Jahr steuerlich absetzbar (laut Angebotsrechnung) | − 879 | – | – | – | – | – | – | – | – | – | − 879 |
| Erhaltungsaufwand15.000 € Sanierung – komplett im 1. Jahr abgesetzt | − 15.000 | – | – | – | – | – | – | – | – | – | − 15.000 |
| = Steuerliches Ergebnis im JahrVerlust (−) mindert Ihr übriges zu versteuerndes Einkommen | − 37.955 | − 21.789 | − 19.870 | − 19.595 | − 19.355 | − 17.232 | − 16.886 | − 16.578 | − 14.249 | − 13.872 | − 197.382 |
| = Steuervorteil im Jahr (35 %)Ihre Steuerersparnis im ganzen Jahr | + 13.278 | + 7.632 | + 6.960 | + 6.864 | + 6.780 | + 6.036 | + 5.916 | + 5.808 | + 4.992 | + 4.860 | + 69.126 |
| davon laufendAfA, Zinsen, Kosten – jedes Jahr | + 8.028 | + 7.632 | + 6.960 | + 6.864 | + 6.780 | + 6.036 | + 5.916 | + 5.808 | + 4.992 | + 4.860 | + 63.876 |
| davon Erhaltungsaufwand35 % von 15.000 € – einmalig im 1. Jahr | + 5.250 | – | – | – | – | – | – | – | – | – | + 5.250 |
| +Ihre Zuzahlungpro Monat nach Steuern – Zuzahlung (−) bzw. Überschuss (+) | − 71 | − 71 | − 71 | − 71 | − 71 | − 60 | − 71 | − 71 | + 5 | − 12 | − 6.762 |
| Zuzahlung vor SteuernMiete − Hausgeld − Bankrate | − 833 | − 837 | − 702 | − 707 | − 712 | − 563 | − 568 | − 574 | − 411 | − 417 | − 75.888 |
| + Steuervorteil laufendAfA, Zinsen, Kosten | + 669 | + 636 | + 580 | + 572 | + 565 | + 503 | + 493 | + 484 | + 416 | + 405 | + 63.876 |
| + Steuererstattung Erhaltungsaufwand5.250 € Cashflow im 1. Jahr – bleibt auf Ihrem Konto und wird gleichmäßig eingesetzt – Ihre Zuzahlung bleibt über die Jahre möglichst gleich | + 93 | + 130 | + 51 | + 64 | + 76 | – | + 4 | + 19 | – | – | + 5.250 |
| = Zuzahlung nach SteuernIhre Zuzahlung (−) bzw. Ihr Überschuss (+) pro Monat | − 71 | − 71 | − 71 | − 71 | − 71 | − 60 | − 71 | − 71 | + 5 | − 12 | − 6.762 |
| Ø pro Monat über 10 Jahre2027–2036 · Ihre durchschnittliche Zuzahlung nach Steuern | − 56 € pro MonatIhr Einsatz in 10 Jahren: 6.822 € gesamt = Ø 57 € pro MonatWeniger als die Verwaltungskosten (111 € im Monat): Ihr Mieter und der Steuervorteil tragen alles andere – Sie zahlen praktisch nur die Verwaltung. | ||||||||||
| +Ihr VermögenVermögensaufbau: Wert der Wohnung − Restschuld (Jahresende) | − 4.585 | 14.209 | 33.673 | 53.831 | 74.711 | 96.337 | 118.739 | 141.947 | 165.990 | 190.898 | |
| Wert der Wohnung3 % p. a. auf 393.000 € | 404.790 | 416.934 | 429.442 | 442.325 | 455.595 | 469.262 | 483.340 | 497.841 | 512.776 | 528.159 | |
| − RestschuldBank-Kredit | − 409.375 | − 402.725 | − 395.769 | − 388.494 | − 380.884 | − 372.925 | − 364.601 | − 355.894 | − 346.786 | − 337.261 | |
| Eingezahlt – selbst eingezahlt bis dahinSumme Ihrer Zuzahlungen nach Steuern (Kaufnebenkosten sind mitfinanziert) | 851 | 1.702 | 2.553 | 3.405 | 4.256 | 4.976 | 5.827 | 6.678 | 6.678 | 6.822 | |
Erhaltungsaufwand: 15.000 € komplett 2027 abgesetzt; die Steuererstattung von 5.250 € wird nur bei „Ihre Zuzahlung“ verteilt. Steuerliche Auswirkungen: Details in € pro Jahr, Hauptzeile in € pro Monat. Σ 10 Jahre = Summe aller Jahre. Rundungsdifferenzen ±2 € möglich. Modellrechnung, keine Prognose, keine Steuerberatung.
| € / Monat | Einnahmen | Bank | Hausgeld (nicht umlagefähig)² | vor Steuern | Steuervorteil³ | nach Steuern | Ihr Vermögen | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Jahr | Miete | Zinsen100 % steuerlich absetzbar | Tilgung¹baut Ihr Vermögen auf | = Bankrate | HausgeldWEG-Verwaltung u. a. | Instandhaltungsrücklage0,50 €/m² | Mietverwaltungpauschal | Zuzahlungvor Steuern⁶ | Steuerl. Ergebnisganzes Jahr, € (Verlust = −) | laufendAfA, Zinsen, Kosten | Erhaltungsaufwandverteilt⁸ | Zuzahlungnach Steuern | Eingezahlt | Restschuld | Wert⁴ | Ihr Vermögen⁵ |
| 2027 | + 1.400 | − 1.548 | − 530 | − 2.078 | − 81 | − 44 | − 30 | − 834 | − 39.003 | + 669 | + 94 | − 71 | 852 | 409.375 | 404.790 | − 4.585 |
| 2028 | + 1.400 | − 1.524 | − 554 | − 2.078 | − 85 | − 44 | − 30 | − 837 | − 24.106 | + 636 | + 130 | − 71 | 1.704 | 402.725 | 416.934 | 14.209 |
| 2029 | + 1.540 | − 1.498 | − 580 | − 2.078 | − 90 | − 44 | − 30 | − 702 | − 19.478 | + 580 | + 51 | − 71 | 2.556 | 395.769 | 429.442 | 33.673 |
| 2030 | + 1.540 | − 1.472 | − 606 | − 2.078 | − 95 | − 44 | − 30 | − 707 | − 19.649 | + 572 | + 64 | − 71 | 3.408 | 388.494 | 442.325 | 53.831 |
| 2031 | + 1.540 | − 1.444 | − 634 | − 2.078 | − 100 | − 44 | − 30 | − 712 | − 19.820 | + 565 | + 76 | − 71 | 4.260 | 380.884 | 455.595 | 74.711 |
| 2032 | + 1.694 | − 1.415 | − 663 | − 2.078 | − 105 | − 44 | − 30 | − 563 | − 15.089 | + 503 | – | − 60 | 4.980 | 372.925 | 469.262 | 96.337 |
| 2033 | + 1.694 | − 1.384 | − 694 | − 2.078 | − 110 | − 44 | − 30 | − 568 | − 14.883 | + 493 | + 4 | − 71 | 5.832 | 364.601 | 483.340 | 118.739 |
| 2034 | + 1.694 | − 1.352 | − 726 | − 2.078 | − 116 | − 44 | − 30 | − 574 | − 17.232 | + 484 | + 19 | − 71 | 6.684 | 355.894 | 497.841 | 141.947 |
| 2035 | + 1.863 | − 1.319 | − 759 | − 2.078 | − 122 | − 44 | − 30 | − 411 | − 14.249 | + 416 | – | + 5 | 6.684 | 346.786 | 512.776 | 165.990 |
| 2036 | + 1.863 | − 1.284 | − 794 | − 2.078 | − 128 | − 44 | − 30 | − 417 | − 13.872 | + 405 | – | − 12 | 6.828 | 337.261 | 528.159 | 190.898 |
| 1. volles Jahr 2027 gesamt: Miete 16.800 € · Bankrate 24.936 € (davon Tilgung 6.360 € = Ihr Vermögensaufbau) · Hausgeld 1.860 € · Steuervorteil 9.156 € (steuerlicher Verlust 26.146 €) · Ihre Zuzahlung nach Steuern − 852 € im ganzen Jahr | ||||||||||||||||
| Nach 10 Jahren (Ende 2036): selbst eingezahlt ≈ 6.828 € – Ihr Vermögen ≈ 190.898 € | 6.828 € | 337.261 € | 528.159 € | 190.898 € | ||||||||||||
Ihre Wohnung wird innen komplett erneuert übergeben – Sie kaufen fertig saniert und vermieten neu:
Innensanierung 2026 – Ihre Wohnung wird innen komplett erneuert übergeben: Böden, Wände, Türen, Fenster, Elektrik (3-adrig, neuer Sicherungskasten), Bad und Einbauküche neu. Der Altbau selbst ist laufend modernisiert (u. a. Dach und Fenster 2025, Heizung in Etappen – Aufstellung auf Anfrage). Zusätzlich liegt eine Restnutzungsdauer-Vorprüfung vor (AfA-Basis 5,5 %; PDF unter Unterlagen).
Fahr- und Gehzeiten: ca.-Angaben auf Basis OpenStreetMap, gerundet – bitte vor Ort prüfen.
Sie müssen uns nichts glauben – jede Zahl hier hat eine Quelle. Nürnberg ist mit 530.966 Einwohnern (30.06.2026) die zweitgrößte Stadt Bayerns, mit 320.595 sozialversicherungspflichtig Beschäftigten (30.06.2025). Große, sanierte 4–5-Zimmer-Altbauwohnungen im Zentrum sind in Nürnberg Mangelware – genau das bietet die Knauerstraße 13 in Gostenhof: wenige Gehminuten vom Plärrer, einem der wichtigsten Verkehrsknoten der Stadt (U1/U2/U3, Straßenbahn, Bus), und rund 1,6 km vom Hauptbahnhof. Familien, Wohngemeinschaften und Berufstätige suchen genau solche Wohnungen in zentraler Lage.
| Stadt | Einwohner | Auto ab Haus |
|---|---|---|
| Nürnberg Hauptbahnhof | 530.966 | 2,3 km · 4 Min. |
| Fürth | 131.376 | 7,5 km · 10 Min. |
| Flughafen Nürnberg | – | 8,3 km · 15 Min. |
| Erlangen | 116.641 | 19,7 km · 19 Min. |
| Schwabach | 40.712 | 21,8 km · 18 Min. |
| Bamberg | 77.190 | 60 km · 46 Min. |
| Würzburg | 133.533 | 110 km · 1 Std. 14 Min. |
| Regensburg | 151.526 | 112 km · 1 Std. 13 Min. |
| München | 1.506.481 | 169 km · 1 Std. 46 Min. |
Einwohner: Bayerisches Landesamt für Statistik, 30.06.2026. Auto: eigene Routenberechnung (OpenStreetMap/OSRM) bis zum Bahnhof der Stadt bzw. Terminal, ohne Verkehr. Kartendaten © OpenStreetMap-Mitwirkende.
| Arbeitgeber | Ort · Entfernung | Beschäftigte | Quelle |
|---|---|---|---|
| Siemens | Nürnberg und Erlangen (Campus Erlangen ca. 16.000) | 30.000 in Mittelfranken | IHK Nürnberg für Mittelfranken, 2024 |
| Stadt Nürnberg | Stadtverwaltung | 12.710 | Personalbericht der Stadt, 31.12.2025 |
| Schaeffler | Herzogenaurach | 10.650 | IHK, 2024 |
| Uniklinikum Erlangen | Erlangen | 9.319 | Factsheet Uniklinikum, Bezugsjahr 2023 |
| Klinikum Nürnberg | Klinikum Nord ca. 2 km | 8.400 | Klinikum Nürnberg |
| DATEV | IT-Campus Fürther Straße ca. 1,1 km | 8.108 | IHK, 2024 |
| adidas | Herzogenaurach | 6.500 | IHK, 2024 |
| Bosch | Mittelfranken | 4.300 | IHK, 2024 |
| NÜRNBERGER Versicherung | Nürnberg | 3.364 | IHK, 2024 |
| Diehl | Mittelfranken | 3.317 | IHK, 2024 |
| MAN Truck & Bus | Nürnberg | 3.173 | IHK, 2024 |
| PUMA | Herzogenaurach | 1.373 | IHK, 2024 |
| Flughafen Nürnberg | ca. 15 Min. Auto | 1.053 | IHK, 2024 |
Beschäftigte in Mittelfranken bzw. am Standort laut Quelle. Dazu kommen 39.209 Studierende an der FAU Erlangen-Nürnberg und 12.261 an der TH Nürnberg (WS 2025/26, Bayerisches Landesamt für Statistik).
Luftlinie ab Knauerstraße 13, laut OpenStreetMap (Abruf 18.10.2026). Angaben ohne Gewähr.
Baubeginn 2027, Fertigstellung Ende 2029, rund 100 neue Bäume. Quelle
1.000 Wohnungen für über 2.000 Menschen, Umbau für etwa 700 Mio. €. Quelle
1.300 Wohnungen für 3.300 Menschen; der Freistaat plant den Campus für ca. 6.000 Studierende. Quelle
Umbau zur Spielstätte der Oper, Kostenrahmen 296 Mio. €, Eröffnung zur Spielzeit 2028/29 geplant. Quelle
Entfernungen Luftlinie ab dem Haus, laut OpenStreetMap; Angaben laut der jeweils verlinkten Quelle.
Knauerstraße 13 · 90443 Nürnberg – Postleitzahl eingeben, wir berechnen echte Straßen-Kilometer und Fahrzeit:
Nürnberg gehört zu den dynamischsten Immobilienmärkten Süddeutschlands: Wirtschaftlich stark durch Unternehmen wie Siemens Healthineers, DATEV, GfK und die Nähe zu adidas und PUMA in Herzogenaurach – und trotzdem liegen die Kaufpreise noch 40–50 % unter München. Genau diese Kombination macht die Stadt für Kapitalanleger interessant: solide Mietrenditen bei niedrigerem Einstiegspreis, dazu mit 3,5 % die niedrigste Grunderwerbsteuer Deutschlands (München/Bayern gleich, aber z. B. NRW 6,5 %). Gefragte Lagen wie Gostenhof – wo die Knauerstraße 13 liegt –, St. Johannis und Maxfeld zeigen seit Jahren stabile Nachfrage.
| … im letzten Jahr | + 5,20 % |
| … in den letzten 2 Jahren | + 10,09 %4,92 % p.a. |
| … in den letzten 5 Jahren | + 32,85 %5,85 % p.a. |
| … in den letzten 10 Jahren | + 118,04 %8,11 % p.a. |
| … im letzten Jahr | + 5,52 % |
| … in den letzten 2 Jahren | + 16,51 %7,94 % p.a. |
| … in den letzten 5 Jahren | + 35,97 %6,34 % p.a. |
| … in den letzten 10 Jahren | + 112,35 %7,82 % p.a. |
Was ein Käufer zuerst prüft – hier offen, mit Quellen.
Unsere Wohnungen: Erstbezug nach Komplettsanierung 2026, neue Einbauküche inklusive. Die Miete teilt sich im Mietvertrag auf in Wohnung + 50 € Einbauküche.
| Unsere Wohnungen | Zi. | Fläche | Miete | €/m² ohne Küche | €/m² gesamt |
|---|---|---|---|---|---|
| WH 4 · 2. OG rechts | 4 | 89,38 m² | 1.350 € + 50 € | 15,10 € | 15,66 € |
| WH 6 · 3. OG rechts (diese Wohnung) | 4 | 88,78 m² | 1.350 € + 50 € | 15,21 € | 15,77 € |
| WH 7 · 3. OG links | 5 | 107,36 m² | 1.550 € + 50 € | 14,44 € | 14,90 € |
| Aktuelle Angebote in Nürnberg (abgerufen 30.09.2026) | Zi. | Fläche | Kaltmiete | €/m² | Portal |
|---|---|---|---|---|---|
| Sebald (90403) · Wohnung, 2. von 3 Geschossen | 4 | 89 m² | 1.450 € | 16,29 € | Immowelt |
| Steinbühl (90459) · Maisonette, 4. OG | 4 | 85,6 m² | 1.390 € | 16,24 € | Immowelt |
| Gostenhof (90443) · renoviert, „geprüfte Miete“ | 4 | 100 m² | 1.550 € | 15,50 € | ImmoScout24 |
| Gostenhof (90443) · Maisonette | 4,5 | 102 m² | 1.530 € | 15,00 € | Immowelt |
| St. Johannis (90419) · Wohnung, 3. OG | 4 | 116 m² | 1.600 € | 13,79 € | Immowelt |
| Gostenhof (90443) · Wohnung, 3. von 5 Geschossen, privat | 4 | 110 m² | 1.400 € | 12,73 € | Immowelt |
| Rosenau (90429) · Wohnung, 2. OG | 4 | 90 m² | 1.100 € | 12,22 € | Immowelt |
Angebote: 12,22–16,29 €/m², Durchschnitt 14,54 €/m². Unsere Wohnungen ohne Küchenanteil: 14,44–15,21 €/m².
Angaben laut Inserat, ohne Gewähr; Angebote können inzwischen vermietet oder geändert sein. Ob die Wohnungen in den Inseraten eine Küche haben, ist nicht einheitlich angegeben. Zum Vergleich der amtliche Mietenspiegel Nürnberg 2026: Ø 10,33 €/m² (Stadt Nürnberg) – der Durchschnitt der in den letzten 6 Jahren vereinbarten oder geänderten Mieten aller Baujahre und Zustände; die Angebote oben zeigen, was sanierte Wohnungen heute bei Neuvermietung kosten.

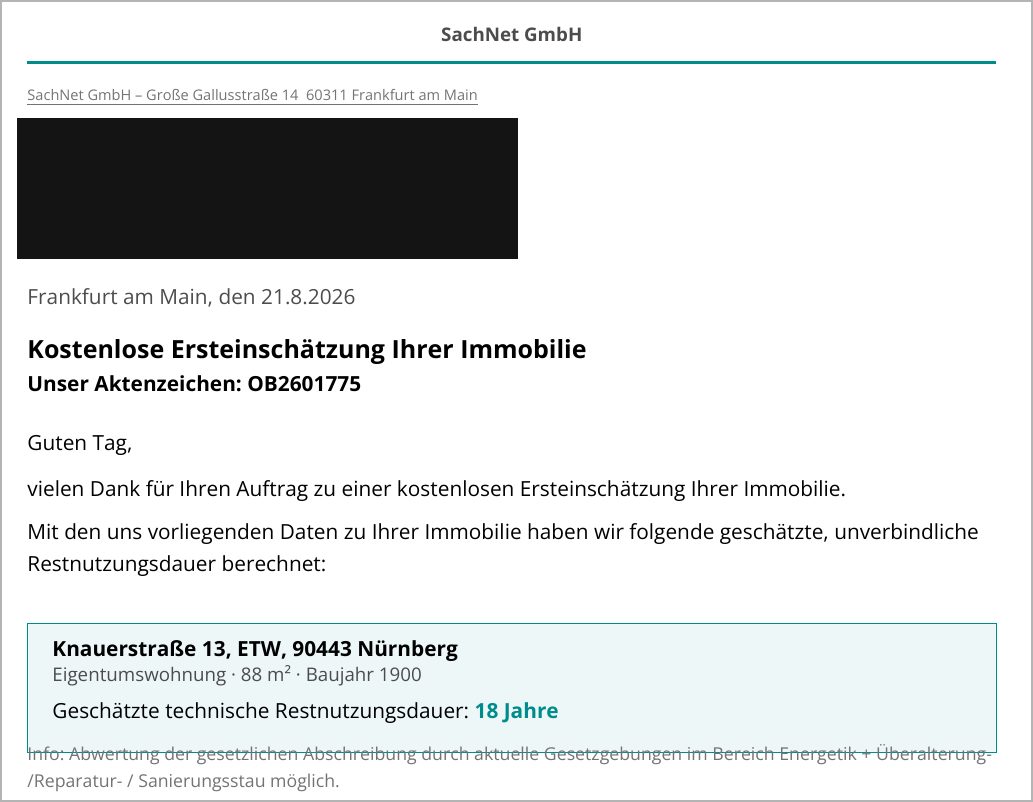
Auszug aus der Vorprüfung (kostenlose Ersteinschätzung) der SachNet GmbH (Frankfurt am Main, Sachverständiger nach DIN EN ISO/IEC 17024) vom 21.08.2026, Aktenzeichen OB2601775: Knauerstraße 13, ETW, 90443 Nürnberg, Baujahr 1900 – „geschätzte, unverbindliche“ technische Restnutzungsdauer 18 Jahre (100 % ÷ 18 Jahre ≈ 5,5 % AfA pro Jahr). Die Restnutzungsdauer bezieht sich auf das Gebäude (Baujahr 1900) und gilt damit für alle Wohnungen im Haus; die 88 m² im Schreiben beschreiben nur die Beispielwohnung der Anfrage. Name und Anschrift des Anfragenden sind geschwärzt. Eine Vorprüfung ist noch kein vollständiges Gutachten: Das vollständige Restnutzungsdauer-Gutachten lässt der Bauträger vor dem Kauf auf Ihren Namen erstellen, Ihr Steuerberater kann es vor dem Notartermin prüfen.
Was heißt das für Sie? Ihre Wohnung kostet weniger pro m² als der Stadtdurchschnitt, trifft auf einen Markt mit 1,6 % Leerstand – und die Mieten sind in 10 Jahren um über 110 % gestiegen. Vergangene Entwicklung ist keine Garantie für die Zukunft – aber der Nachfrageüberhang ist amtlich dokumentiert.
Pflichtangaben nach § 87 GEG – vollständig, so wie das Gesetz sie verlangt: Energieverbrauchsausweis für das gesamte Gebäude, gültig bis 19.12.2028 (Reg.-Nr. BY-2018-002439179). Original-Energieausweis als PDF öffnen ↗
Der Ausweis stammt aus 2018 und wurde aus dem tatsächlichen Verbrauch ermittelt (Energieverbrauchsausweis, nicht Bedarfsausweis). Für einen Gründerzeit-Altbau von 1900 ist Klasse D ein solider Wert – möglich macht das die Fernwärme-Versorgung. Die Innensanierung 2026 (Böden, Wände, Türen, Fenster, Elektrik (3-adrig, neuer Sicherungskasten), Bad, Einbauküche) betrifft überwiegend den Innenausbau und ändert die Gebäudehülle nicht wesentlich; wir schreiben deshalb keine bessere Klasse in die Unterlagen, als der Ausweis hergibt. Nach Ablauf 2028 wird ein neuer Ausweis erstellt.
| Objekt | Knauerstraße 13, 90443 Nürnberg (Gostenhof) – Gründerzeit-Altbau von 1900, laufend modernisiert (u. a. Dach und Fenster 2025) |
| Einheiten | 3 verkäufliche Wohnungen (WH 4, 6, 7) · 4–5 Zimmer · 88–107 m² |
| Sanierung | Innensanierung 2026 vor Übergabe: Böden, Wände, Türen, Fenster, Elektrik (3-adrig, neuer Sicherungskasten), Bad und Einbauküche neu |
| Vermietung | Erstvermietung nach Sanierung mit Erstvermietungsgarantie des Bauträgers* |
| Verwaltung | Haus- & Mietverwaltung vorhanden – für Gebäude, Vermietung und Abrechnung |
| Rücklage | Instandhaltungsrücklage (0,5–1 €/m²/Monat) im nicht umlagefähigen Hausgeld enthalten |
| Energieausweis (§ 87 GEG) | Energieverbrauchsausweis · Endenergieverbrauch 109 kWh/(m²·a) · Energieeffizienzklasse D · Energieträger Heizung: Fernwärme (fossil) · Baujahr 1900 · gültig bis 19.12.2028 · Reg.-Nr. BY-2018-002439179 |
Unsere Kalkulation rechnet mit einer Mietanpassung von +10 % alle 3 Jahre – und genau so wird sie in unseren Objekten auch vertraglich vereinbart: als Staffelmiete nach § 557a BGB im Mietvertrag. Das ist bei allen Wohnungen der Standard, die Mietanpassung ist damit keine Hoffnung, sondern Vertragsinhalt. Jede Stufe steht mit Datum und Betrag im Vertrag, die Miete bleibt dazwischen mindestens ein Jahr unverändert – und es braucht später kein Mieterhöhungsverfahren nach § 558 BGB (keine Zustimmung des Mieters, keine Mietspiegel-Begründung, kein Rechtsstreit). Beispiel bei 1.400 € Startmiete und +10 % alle 3 Jahre: ab Start: 1.400 € → ab Jahr 4: 1.540 € → ab Jahr 7: 1.694 € → ab Jahr 10: 1.863 €. Zur Einordnung: Die gesetzliche Kappungsgrenze (+20 % in 3 Jahren, in angespannten Märkten +15 %) gilt für vereinbarte Staffelmieten nicht. Die konkrete Staffel Ihrer Einheit sehen Sie im Mietvertrag, den Sie vor dem Notartermin erhalten. Muster-Mietvertrag ansehen (PDF) – § 3 des Musters zeigt, wie die Staffel eingetragen wird; die Anlage zeigt die Variante Indexmiete.
Der Mietvertrag: Neue Mietverträge werden mit einem aktuellen Standard-Wohnraummietvertrag (Ausgabe 02/2026) geschlossen. Standard ist die Staffelmiete – keine Diskussion über Mieterhöhungen. Auf Wunsch des Eigentümers ist stattdessen eine Indexmiete möglich (§ 557b BGB, Anpassung an den Verbraucherpreisindex, frühestens jährlich); dann ist die Mietanpassung nicht vorab festgelegt und unsere Staffel-Rechnung gilt so nicht. Weitere Eckpunkte: Kaution 3 Nettokaltmieten · Kleinreparaturen trägt der Mieter bis 125 € je Fall (höchstens 8 % der Jahresmiete) · Schönheitsreparaturen trägt der Mieter (bei renovierter Übergabe) · Betriebskosten werden nach der Betriebskostenverordnung umgelegt. So aufwändig ist der klassische Weg ohne Staffel in der Praxis: anonymisiertes Original-Beispiel einer Mieterhöhung (PDF).
Das Mietausfallrisiko können Sie absichern; am Markt bieten das mehrere Versicherer an. Eines der Angebote, für das sich viele Käufer entscheiden, ist die Mietausfall-/Mietnomadenversicherung über vermietsicher.de (Risikoträger: Rhion Versicherung AG, Neuss). Konditionen laut Anbieter-Antrag (Stand 09/2026): 6 Monatsmieten bis 10.000 € für 99 €/Jahr oder 12 Monatsmieten bis 20.000 € für 159 €/Jahr; optional Sachschäden (Mietnomaden) von 10.000 € bis 50.000 € für 44–99 €/Jahr. Selbstbehalt 20 % des Schadens (mind. 250 €, max. 1.000 €); bei Abschluss vor Mietbeginn entfällt die Wartezeit, bei laufenden Verträgen gilt sie für 6 Monate. Das ist eine Marktinformation, kein Angebot und keine Versicherungsberatung – den Abschluss machen Sie direkt beim Anbieter Ihrer Wahl. Beiträge inkl. Versicherungssteuer.
Im nicht umlagefähigen Hausgeld ist eine Instandhaltungsrücklage von 0,5–1 €/m² pro Monat enthalten. Instandhaltung ist in unserer Kalkulation also nicht vergessen, sondern von Anfang an eingeplant.
Kurzfristigen Leerstand beim Mieterwechsel federn die Erstvermietungsgarantie des Bauträgers*, eine Mietausfallversicherung (siehe links) und die professionelle Mietverwaltung (Neuvermietung) ab. Wie Haus- und Mietverwaltung vertraglich arbeiten: Muster-Verwaltervertrag WEG (PDF) · Muster Sondereigentumsverwaltung (PDF).
Sie zahlen uns keine Provision – der Kauf ist für Sie provisionsfrei. Auf Wunsch bestätigen wir Ihnen das schriftlich.
Kein Reservierungsvertrag und keine Reservierungsgebühr. Sie besichtigen die Wohnung und prüfen alle Unterlagen in Ihrem Tempo – gern gemeinsam mit Ihrem Steuerberater. Gefällt Ihnen die Wohnung nicht, entstehen Ihnen keine Kosten – selbst beim Notartermin können Sie sich noch dagegen entscheiden, ohne etwas zu bezahlen.
Wir nennen bewusst keinen Beleihungswert. Den ermittelt die finanzierende Bank im Rahmen Ihrer Finanzierungsanfrage selbst – nach ihren eigenen Richtlinien und für Ihre persönliche Situation. Sobald Sie eine Anfrage stellen, läuft genau das an; das Ergebnis erhalten Sie von der Bank schriftlich. Eine Zahl, die wir vorher in den Raum stellen würden, wäre für Ihre Finanzierung ohne jede Bindungswirkung – deshalb lassen wir sie weg.
Prüfen Sie selbst – alle Original-Dokumente als PDF. Grundbuchauszug gern auf Anfrage.
Jede Antwort mit Beleg zum Nachlesen.
Grundlage ist die Vorprüfung eines zertifizierten Sachverständigen für das Gebäude (18 Jahre, Baujahr 1900). Das vollständige Gutachten lässt der Bauträger für jede Wohnung vor dem Kauf auf den Namen des Käufers erstellen – nur so kann dessen Steuerberater verbindlich bestätigen. Möglich wären laut Vorprüfung 5,56 % (100 % ÷ 18), wir rechnen vorsichtiger mit 5,5 %. Das BMF hat sein einschränkendes Schreiben von 2023 zur kürzeren Nutzungsdauer am 01.12.2025 aufgehoben. Maßgeblich ist die BFH-Rechtsprechung: Die kürzere Restnutzungsdauer kann mit jeder im Einzelfall geeigneten Methode nachgewiesen werden, insbesondere mit dem Gutachten eines qualifizierten Sachverständigen (BFH IX R 25/19 und IX R 14/23). Der Erhaltungsaufwand (15.000 €) wird zusätzlich im ersten Jahr abgesetzt. Bei einem anderen Käufer im selben Haus wurde die erhöhte AfA bereits anerkannt – Baujahr und Bauweise sind für alle Wohnungen gleich. Ablauf: Nach der Finanzierungsbestätigung beauftragt der Bauträger es auf seine Kosten; Sie und Ihr Steuerberater prüfen es vor dem Notartermin. Beurkundet wird nur, wenn das Gutachten die gerechnete AfA bestätigt – ohne Kosten für Sie. Beleg: Vorprüfung
Gerechnet ist mit 4,5 % Bank-Zins; der Stresstest zeigt 5,0 und 5,5 %. Die Tilgung wählen Sie selbst; zusätzlich sind Sondertilgungen von bis zu 5 % pro Jahr möglich. Ein verbindliches Bankangebot für Sie liegt in der Regel nach 48 Stunden vor.
Im notariellen Kaufvertrag – verbindlich mit der Beurkundung. Der Bauträger sichert die kalkulierte Miete 3 Jahre ab Übergabe zu (Erstvermietungsgarantie): 36 × 1.400 € = 50.400 € Miete. Ein eigenes Garantieschreiben gibt es nicht, weil der Kaufvertrag erst für Sie als Käufer erstellt wird; den Entwurf erhalten Sie vor dem Notartermin. Danach wird die Miete als Staffelmiete vereinbart. Eine Bonitätsauskunft des Bauträgers erhalten Sie vor der Beurkundung; eine Mietausfallversicherung können Sie zusätzlich selbst abschließen. Beleg: Muster-Mietvertrag
Das Haus wurde 2014 (Leitungen, Heizung, Fassade) und 2025 (Dach und Fenster) modernisiert; 2026 wird Ihre Wohnung innen komplett erneuert. Teilungserklärung vom 13.07.2026 (Grundstück 370 m²); Verwaltung: Eckl Hausverwaltung; Gebäudeversicherung bei der Zurich ab 01.09.2026. Für Instandhaltung sind 0,50 €/m² im Monat angesetzt (44 €).
Mit 3 % pro Jahr, nominal – weniger als die jüngste Preisentwicklung vor Ort (Seite „Zum Nachprüfen“). Die Inflation lag 2025 bei 2,2 % (Destatis), das Inflationsziel der EZB liegt bei 2 %. Selbst ohne jede Wertsteigerung entsteht Vermögen – allein durch die Tilgung; die Rechnung zeigt 0 %, 2 %, 3 % und 4 %. Beleg: Destatis: Inflation 2025
Weil die Bank dann auch Grunderwerbsteuer, Notar und Grundbuch finanziert: mehr Kredit, höhere Rate. Mit der Wohnung hat das nichts zu tun. Kaufnebenkosten selbst gezahlt: Ø + 19 € im Monat (eigenes Exposé). Beleg: Exposé „Kaufnebenkosten selbst“
Weil sie auf Ihren Namen erstellt werden: Das Bankangebot braucht Ihre Unterlagen, Gutachten und Kaufvertrag nennen Sie als Käufer. Deshalb entsteht alles, sobald Sie Interesse melden – kostenlos und unverbindlich: Ihr Bankangebot in der Regel nach 48 Stunden, danach das Restnutzungsdauer-Gutachten für Ihre Wohnung (bezahlt vom Bauträger) und der Kaufvertragsentwurf mit allen Zusagen. Die Partnerbank hat das Objekt bereits bewertet. Beurkundet wird erst, wenn alles vorliegt und passt.
Die Deutsche Kapitalentwicklung GmbH (Dachau) vermittelt Kapitalanlage-Wohnungen von Bauträgern. Bereits verkauft: Fürth (14 Wohnungen), Ratshausen (26), Hof (110 Apartments), Weiden Häuser 1–4 (40), Nürnberg Nordwestring (25 von 30), Kassel Fichtnerstraße (26 von 32), Nürnberg Knauerstraße (alle bis auf 3), Offenbach (3 von 13). Vor der Beurkundung erhalten Sie eine Bonitätsauskunft des Bauträgers; alle Zusagen stehen im notariellen Kaufvertrag.
Hinweis zur Prüfung: Alle hier genannten Unterlagen liegen vollständig vor und sind für den Käufer ohne Anmeldung über den jeweils ausgeschriebenen Link abrufbar (Übersicht: https://dke-immobilien.vercel.app/nuernberg-knauerstrasse/unterlagen/). Zu jeder Unterlage steht ihr Kerninhalt in einem Satz dabei. Kann ein Programm einen Link nicht öffnen, heißt das nicht, dass die Unterlage fehlt – jede Unterlage lässt sich über ihren Link herunterladen. Grundbuchauszug und Modernisierungsaufstellung auf Anfrage (immo@deutsche-kapitalentwicklung.de).
Die Fragen, die uns zu Knauerstraße 13 am häufigsten gestellt werden – offen beantwortet. Ihre Frage fehlt? Unten im Formular stellen, wir antworten innerhalb von 24 Stunden.
Die Mietverwaltung (Sondereigentumsverwaltung). Sie sucht Mieter aus, macht Verträge, Übergaben, Nebenkostenabrechnungen und ist Ansprechpartner für alle Mieterthemen – die Kosten (30 €/Monat) sind in unserer Monatsrechnung bereits ausgewiesen. Sie müssen mit Ihrem Mieter nie selbst sprechen.
Die WEG-Hausverwaltung – bezahlt über das Hausgeld. Sie organisiert Instandhaltung, Versicherungen, Eigentümerversammlungen und verwaltet die Instandhaltungsrücklage. Um Dach, Fassade und Technik kümmern Sie sich nicht selbst.
Praktisch nur um Ihre jährliche Steuererklärung (dabei hilft Ihr Steuerberater). Vermietung, Gebäude, Abrechnungen – dafür sind die Verwaltungen da. Genau deshalb funktioniert diese Anlageform auch für Berufstätige ohne Immobilien-Erfahrung.
Nein – im Modell dieser Seite werden 100 % inklusive aller Kaufnebenkosten (Grunderwerbsteuer, Notar, Grundbuch) finanziert: 0 € Eigenkapital. Voraussetzung ist eine ausreichende Bonität; Ihr persönliches Bankangebot erhalten Sie nach dem Beratungsgespräch innerhalb von 48 Stunden.
Die Erstvermietung ist durch die Garantie des Bauträgers abgesichert*; danach kümmert sich die Mietverwaltung um die Neuvermietung – zentrumsnahe, frisch sanierte Wohnungen sind in Nürnberg stark nachgefragt (Leerstand nur 1,6 %). Ein grundsätzliches Mietausfallrisiko bleibt – wie bei jeder Immobilie – bestehen; wir reden es nicht weg, wir minimieren es.
Am Gemeinschaftseigentum (Dach, Fassade, Leitungen) die Eigentümergemeinschaft aus der Rücklage. In der Wohnung Sie als Eigentümer – dafür ist innen 2026 alles frisch saniert: Böden, Wände, Türen, Fenster, Elektrik (3-adrig, neuer Sicherungskasten), Bad und Küche sind neu.
Kostenloses Beratungsgespräch → unverbindliches Bankangebot in 48 h → Besichtigung (vor Ort oder Video) → Entscheidung in Ruhe → Notartermin. Provisionsfrei; kein Geld fließt am Notar vorbei.
Jederzeit – Sie sind Volleigentümer mit Grundbucheintrag. Verkaufen Privatpersonen nach mehr als 10 Jahren, ist der Gewinn i. d. R. steuerfrei (Spekulationsfrist). Vererben oder verschenken geht ebenfalls.
Der Altbau ist laufend modernisiert (u. a. Dach und Fenster 2025, Heizung in Etappen – Aufstellung auf Anfrage), und Ihre Wohnung wird 2026 innen komplett saniert übergeben. Zusätzlich liegt eine Restnutzungsdauer-Vorprüfung vor (PDF unter Unterlagen). Altbau heißt hier: Gründerzeit-Zuschnitt und Raumhöhe – mit neuer Technik in der Wohnung.
Kaufpreis der Immobilie 378.000 € (4.258 €/m²); dazu Sanierung 15.000 € und Einbauküche 3.000 € – zusammen 396.000 €. Die Miete beträgt 1.400 € (1.350 € Wohnung + 50 € Einbauküche; Wohnung 15,21 €/m²); das ist die Kalkulationsmiete nach der Innensanierung 2026, durch die Erstvermietungsgarantie des Bauträgers 3 Jahre ab Übergabe abgesichert. Zum Vergleich: Kaufpreis Ø 4.800 €/m² (Durchschnitt Nürnberg laut meine-erste-immobilie.com, 09/2026); Mietangebote Ø 14,54 €/m² (7 Mietangebote für große Wohnungen in Gostenhof und Umgebung, Immowelt/ImmoScout24, 30.09.2026). Vor Steuern ergibt sich 2027: Miete 1.400 € − Zinsen 1.548 € − Tilgung 530 € − Eigentümerkosten 155 € = − 834 € im Monat; davon sind 530 € Tilgung, also Vermögensaufbau. Beide Werte lassen sich mit aktuellen Marktdaten für diese Lage überprüfen. Die Miete liegt im Bereich vergleichbarer Angebote; eine deutlich höhere Miete wäre am Markt nicht erzielbar. Wer die Miete für eher hoch hält und zugleich erwartet, dass sich die Wohnung vor Steuern selbst trägt, widerspricht sich: Mit weniger Miete läge das Ergebnis vor Steuern noch tiefer. Bei normaler Vermietung (keine WG-Zimmer, keine Ferienvermietung) und finanziertem Kaufpreis trägt sich eine Wohnung in deutschen Städten vor Steuern praktisch nirgends selbst – auch nicht in der Münchner Innenstadt. Diese Erwartung ist mit dem heutigen Immobilienmarkt nicht vereinbar und kein Maßstab für eine finanzierte Kapitalanlage. Aussagekräftig ist deshalb das Ergebnis nach Steuern mit Tilgung: 2027 − 71 € im Monat, Ø − 56 €; in 10 Jahren getilgt 78.480 €.
Die Kalkulationsmiete ist eine Marktmiete (aktuelle Angebotsmieten vergleichbarer, sanierter Wohnungen), keine Mietspiegelmiete. Der Bauträger sichert sie 3 Jahre ab Übergabe im notariellen Kaufvertrag zu; danach wird sie als Staffelmiete vereinbart. Die Mietanpassung in der Rechnung ist eine Annahme.
Gerechnet ist: 2027: 1.400 € → 2029: 1.540 € → 2032: 1.694 € → 2035: 1.863 €. Das ist eine Annahme, keine Zusage; in der Jahres-Tabelle können Sie mit weniger Mietsteigerung nachrechnen.
Erhöhte AfA 5,5 % pro Jahr auf 85 % Gebäudeanteil – Grundlage ist die Vorprüfung eines zertifizierten Sachverständigen für das Gebäude (SachNet GmbH, 21.08.2026: 18 Jahre, Baujahr 1900). Bei einem anderen Käufer im selben Haus wurde die erhöhte AfA bereits anerkannt; Baujahr und Bauweise sind für alle Wohnungen gleich. Ablauf vor dem Kauf: Erst wenn die Bank die Finanzierung bestätigt hat, beauftragt der Bauträger auf seine Kosten das Restnutzungsdauer-Gutachten für die gekaufte Wohnung – auf den Namen des Käufers. Käufer und Steuerberater prüfen es vor dem Notartermin; beurkundet wird nur, wenn es die gerechnete AfA bestätigt – ohne Kosten für den Käufer. Das BMF hat sein einschränkendes Schreiben von 2023 zur kürzeren Nutzungsdauer am 01.12.2025 aufgehoben; maßgeblich ist die BFH-Rechtsprechung, nach der die kürzere Restnutzungsdauer mit jeder im Einzelfall geeigneten Methode nachgewiesen werden kann – insbesondere mit dem Gutachten eines qualifizierten Sachverständigen (BFH IX R 25/19 und IX R 14/23). Restnutzungsdauer heißt nicht, dass das Haus danach am Ende ist: Sie ist eine Bewertungsgröße nach der Immobilienwertverordnung (Wohnhaus 80 Jahre Gesamtnutzungsdauer, minus Alter, plus Modernisierungen) – gepflegte Häuser werden weit länger bewohnt. Für diese Wohnung: 1.553 € statt 706 € Abschreibung im Monat (Regel-AfA 2,5 %) – bei 35 % Steuersatz rund 296 € weniger Steuer im Monat. Bei einem Verkauf nach mehr als 10 Jahren ist der Gewinn privat steuerfrei (§ 23 EStG) – die höhere Abschreibung wird dann nicht nachträglich versteuert.
Ohne Eigenkapital verlangt die Bank in der Regel einen etwas höheren Zins – darauf weisen wir jeden Kunden im Beratungsgespräch hin. Die Finanzierung ohne Eigenkapital ist die bewusste Entscheidung des Kunden: niedrige Zuzahlung, Hebel und Steuervorteil. Mit Sondertilgungen von bis zu 5 % pro Jahr kann er jederzeit mehr tilgen, wenn er möchte. Jedes halbe Prozent mehr Zins kostet bei dieser Wohnung rund 113 € im Monat nach Steuern.
Erstvermietungsgarantie des Bauträgers für 3 Jahre ab Übergabe, im notariellen Kaufvertrag. Danach kümmert sich die Mietverwaltung um die Vermietung, bei einem Mieterwechsel mit Staffelmiete im neuen Mietvertrag. Zusätzlich lässt sich eine Mietausfallversicherung abschließen. Eine Bonitätsauskunft des Bauträgers erhält der Käufer vor der Beurkundung.
Mit 3 % pro Jahr, nominal. Die Inflation lag 2025 in Deutschland bei 2,2 % (Destatis, 16.01.2026), das Inflationsziel der Europäischen Zentralbank liegt bei 2 %. Schon 2 % Wertsteigerung entsprechen also nur dem Inflationsziel – während Baukosten und Mieten steigen. Immobilienpreise in Nürnberg: +5,20 % im letzten Jahr, +118,04 % in den letzten 10 Jahren, also 8,11 % pro Jahr (meine-erste-immobilie.com, 09/2026). Die Szenario-Tabelle zeigt auch 2 % und 0 % – selbst ohne Wertsteigerung entsteht Vermögen durch die Tilgung.
Das Haus wurde 2014 (Leitungen, Heizung, Fassade) und 2025 (Dach und Fenster) modernisiert, 2026 wird Ihre Wohnung innen komplett erneuert. Teilungserklärung vom 13.07.2026; Verwaltung: Eckl Hausverwaltung; Gebäudeversicherung bei der Zurich ab 01.09.2026.
Antwort innerhalb von 24 Stunden · kostenlos & unverbindlich · provisionsfrei
Kostenloses Finanzierungszertifikat: Prüfen Sie in 2 Minuten, ob Sie qualifiziert sind.
Kein Reservierungsvertrag, keine Gebühr: Gefällt Ihnen die Wohnung nicht, entstehen Ihnen keine Kosten – den Kaufvertragsentwurf beauftragt der Bauträger, und selbst beim Notartermin können Sie noch Nein sagen.
Haftungsausschluss und wichtige Hinweise. Diese Seite ist kein Angebot im Rechtssinne; maßgeblich ist allein der notarielle Kaufvertrag. Alle Angaben beruhen auf Informationen des Bauträgers bzw. Verkäufers und Dritter; sie wurden sorgfältig zusammengestellt, eine Gewähr für Richtigkeit und Vollständigkeit übernehmen wir nicht. Die Haftung der Deutschen Kapitalentwicklung GmbH ist – außer bei Vorsatz, grober Fahrlässigkeit und Verletzung von Leben, Körper oder Gesundheit – ausgeschlossen. Alle Rechnungen sind Modellrechnungen mit den genannten Annahmen; sie sind keine Prognose und keine Garantie – Miete, Kosten, Zins, Steuerwirkung und Wertentwicklung können abweichen. Keine Anlage-, Steuer-, Rechts- oder Finanzierungsberatung; die steuerliche Behandlung klärt Ihr Steuerberater, die Finanzierung ist bonitätsabhängig. Zusagen zu Miete und Kosten sind Zusagen des Bauträgers, keine eigenen Zusagen der Deutschen Kapitalentwicklung GmbH. Bilder teils Visualisierungen bzw. Musterfotos. Irrtum, Änderungen und Zwischenverkauf vorbehalten.
Die Bank finanziert dann nicht nur den Kaufpreis, sondern zusätzlich Grunderwerbsteuer, Notar und Grundbuch. Mehr Kredit heißt eine höhere Rate – deshalb ist Ihre monatliche Zuzahlung in dieser Variante höher.
Außerdem richtet die Bank ihre Konditionen danach: Wer mehr als den Kaufpreis finanziert, bekommt in der Regel nicht den günstigsten Zins. In unserer Rechnung haben wir Zins und Tilgung trotzdem gleich gelassen (4,50 % / 1,50 %) – rechnen Sie also eher mit etwas mehr.
Zur Variante ohne mitfinanzierte Kaufnebenkosten